「親から相続した家を売ったら、税金はいくらかかるの?」「買ってから5年たてば税金が安くなると聞いたけれど、いつから数えるの?」――東大阪市・大阪市で不動産の売却をご相談いただく際、とてもよく聞かれる疑問です。
不動産を売って利益が出たときにかかる税金は、「いつから持っているか」「いくらで買ったか」によって大きく変わります。特に相続した家や土地は、昔の売買契約書が見つからないことも多く、知らないまま売却を進めると、思っていたより税金が多くなることもあります。この記事では、国税庁の案内にもとづいて、売却前に知っておきたいポイントをやさしく整理します。
不動産を売ったときの税金は「利益」にかかる
土地や建物を売ったときの税金(譲渡所得の税金)は、売った金額そのものではなく、売って得た「利益」に対してかかります。利益は、おおまかに次の式で計算します。
課税される利益(課税譲渡所得金額)= 売った金額 -(取得費 + 譲渡費用)- 特別控除額
- 取得費:その不動産を買ったときの代金や購入手数料などに、その後の改良費や設備費を加えたものです。建物は、持っていた期間の減価償却費相当額を差し引いて計算します。
- 譲渡費用:売るために直接かかった費用です。仲介手数料、測量費、売買契約書の印紙代、立退料、建物の取壊し費用などがあります。
- 特別控除額:通常はありませんが、マイホームを売ったときの3,000万円の特別控除など、条件を満たせば使える特例があります。
つまり、「取得費」と「譲渡費用」をきちんと計上できるかどうかで、利益の額、ひいては税金の額が変わってきます。
「5年ルール」は売った年の1月1日で判定
税率は、所有期間によって「長期譲渡所得」と「短期譲渡所得」に分かれます。ここでよく誤解されるのが判定の仕方です。所有期間は、売った日ではなく売った年の1月1日時点で数えます。1月1日時点で所有期間が5年を超えていれば「長期」、5年以下なら「短期」です。
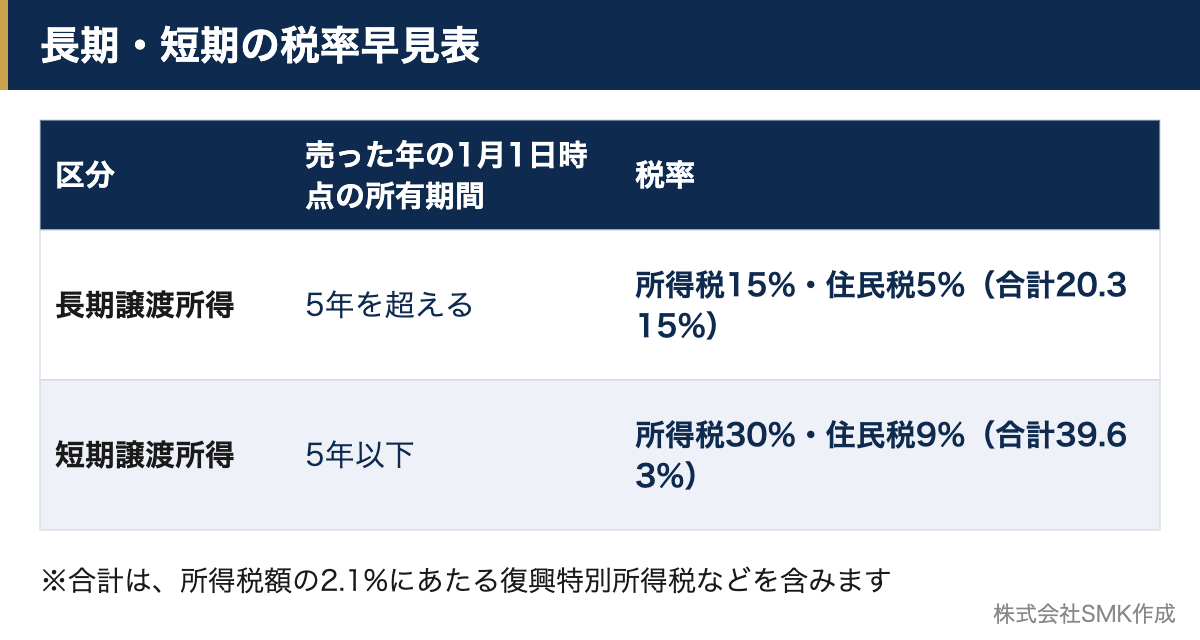
| 区分 | 所有期間(売った年の1月1日時点) | 所得税 | 住民税 |
|---|---|---|---|
| 長期譲渡所得 | 5年を超える | 15% | 5% |
| 短期譲渡所得 | 5年以下 | 30% | 9% |
このほか、所得税額の2.1%にあたる復興特別所得税を、所得税とあわせて申告・納付します(2027年分以後は、復興特別所得税1.1%と防衛特別所得税1%の合計2.1%となる予定です)。これを含めると、税率の合計は長期で20.315%、短期で39.63%となり、短期は長期のおよそ2倍です。
たとえば2021年4月に購入した場合、2026年1月1日時点の所有期間は4年9か月なので、2026年中に売ると「短期」になります。2027年1月1日時点では5年9か月となるため、2027年以降に売れば「長期」です。購入から5年を少し過ぎたころに売ると短期になってしまうことがあるので、売却の時期を考えるときは注意が必要です。
なお、マイホームを売る場合などは、条件を満たせば税率を軽くする特例を使える場合もあります。
相続した家は「親が買った日」と「親が買った金額」を引き継ぐ
相続した不動産を売る場合、所有期間は「相続した日」から数えるのではありません。国税庁の案内では、相続や贈与で取得したときは、亡くなった方(被相続人)が取得した時期がそのまま引き継がれるとされています。親が何十年も前に買った家であれば、相続してすぐに売っても、原則として「長期」の扱いになります。
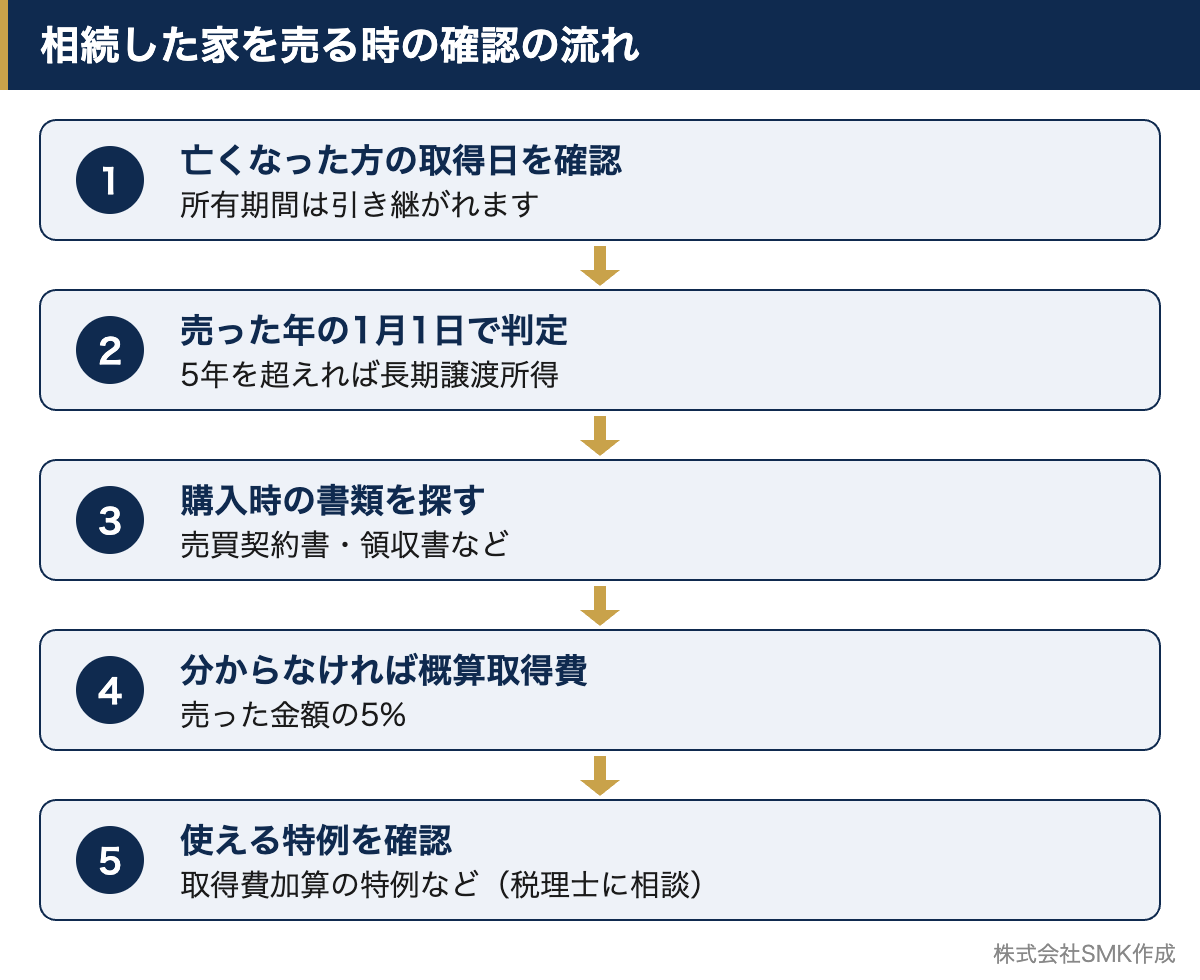
取得費も同じく引き継ぎます。つまり、親がその家を買ったときの代金や購入手数料などをもとに計算します。また、業務に使われていない土地建物を相続した際に、相続人が支払った登記費用や不動産取得税も取得費に含まれます。
買った金額が分からない時は「売った金額の5%」
相続した家でいちばん困るのが、「親がいくらで買ったのか分からない」というケースです。先祖代々の土地や、買った時期が古くて契約書が残っていない場合、取得費は売った金額の5%とすることができます(概算取得費)。実際の取得費が売った金額の5%を下回る場合にも、5%を使うことができます。
ただし、実際には売った金額の5%より高い金額で買っていたとしても、それが分からず5%で計算すると、そのぶん利益が大きくなり、税金が増えることがあります。また、5%の方法を使う場合は、相続人が支払った登記費用なども取得費に含めることはできません。
たとえば、相続した実家を2,000万円で売り、取得費が分からず、仲介手数料などの譲渡費用が80万円だった場合(特別控除なし・長期譲渡所得として計算)、取得費は2,000万円の5%の100万円となり、利益は1,820万円です。この場合の税金の目安は、所得税273万円、住民税91万円、所得税に上乗せされる復興特別所得税など(所得税額の2.1%)約5.7万円で、合計およそ370万円になります(端数処理などは考慮していない、あくまで目安です)。
売却を考え始めたら、まずはご実家の書類を探してみてください。購入時の売買契約書や領収書、当時の通帳の記録などが見つかれば、実際の取得費で計算できる場合があります。
相続税を払った方は「取得費加算の特例」も確認
相続した不動産を売る方で、相続税を納めた方は「相続財産を譲渡した場合の取得費の特例」も確認しておきましょう。主な条件は次のとおりです。
- 相続や遺贈で財産を取得したこと
- その財産を取得した人に相続税が課税されていること
- 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ること
条件を満たせば、納めた相続税のうち一定額を取得費に加えることができ、そのぶん利益が小さく計算されます。この特例を使うには、必要書類を添えて確定申告をすることが必要です。期限があるため、相続税を納めた方は、売却の時期について早めに税理士へご相談ください。
このほか、亡くなった方が住んでいた家を相続して売る場合には、一定の条件を満たせば特別控除の特例を使える場合があります。詳しくは東大阪市で相続した実家を売却する流れの記事もご覧ください。
売却前にやっておきたいこと
- 購入時の書類を探す:売買契約書、領収書、リフォームの契約書など。取得費の計算に使えます。
- いつ取得したかを確認する:相続した場合は、亡くなった方がいつ取得したかを確認します。
- 売る時期を考える:所有期間が5年前後の方は、売った年の1月1日時点で何年になるかを確認しましょう。
- 使える特例を確認する:特例には細かい条件があるため、税理士などの専門家に確認しましょう。
ご相談は株式会社SMKへ
株式会社SMKは、東大阪市・大阪市を中心に不動産の売買仲介を行っています。相続した家や土地の売却について、顧問弁護士・税理士をはじめとする専門家と連携してサポートいたします。税金の計算や確定申告は税理士が、相続登記は司法書士が担当し、当社は売却の進め方や価格の査定、買主さま探しなどを中心にお手伝いします。
また、中華圏の富裕層ネットワークを活かし、国内のお客さまに加えて海外の方へのご紹介も含めた売却のご提案が可能です。「まだ売るか決めていない」という段階でも、お気軽にご相談ください。
株式会社SMK
〒577-0056 大阪府東大阪市長堂2-4-18 トーアビル301(近鉄「布施駅」より徒歩4分)
TEL:06-4307-4799 営業時間:9:00~22:00
お問い合わせフォームはこちら
※本記事は2026年10月時点の制度にもとづく一般的な情報です。個別のケースについては、税理士等の専門家にご確認ください。