「親が住んでいた東大阪の実家を相続したけれど、誰も住む予定がない」「兄弟で相続したが、どう分ければいいかわからない」――このようなご相談を、私たち株式会社SMKは数多くいただいています。
相続した不動産の売却は、通常の売却とは違い、相続登記や相続人どうしの話し合い、税金の特例の期限など、先に押さえておくべきことがいくつもあります。この記事では、東大阪市・大阪市で相続した実家を売却するまでの流れを、順を追ってわかりやすく解説します。
まず確認したいこと:相続登記は「義務」になりました
2024年4月1日から、相続登記(亡くなった方から相続人へ名義を変える手続き)が義務化されました。相続によって不動産を取得したことを知った日から3年以内に登記をする必要があり、正当な理由なく怠ると10万円以下の過料の対象となる可能性があります。なお、2024年4月1日より前に相続した不動産も対象で、この場合は2027年(令和9年)3月31日までに登記する必要があります。
また、名義が亡くなった方のままでは、買主への名義変更(所有権移転登記)ができないため、実際には売却を完了できません。売却を考えている場合も、まずは相続登記から始めることになります。
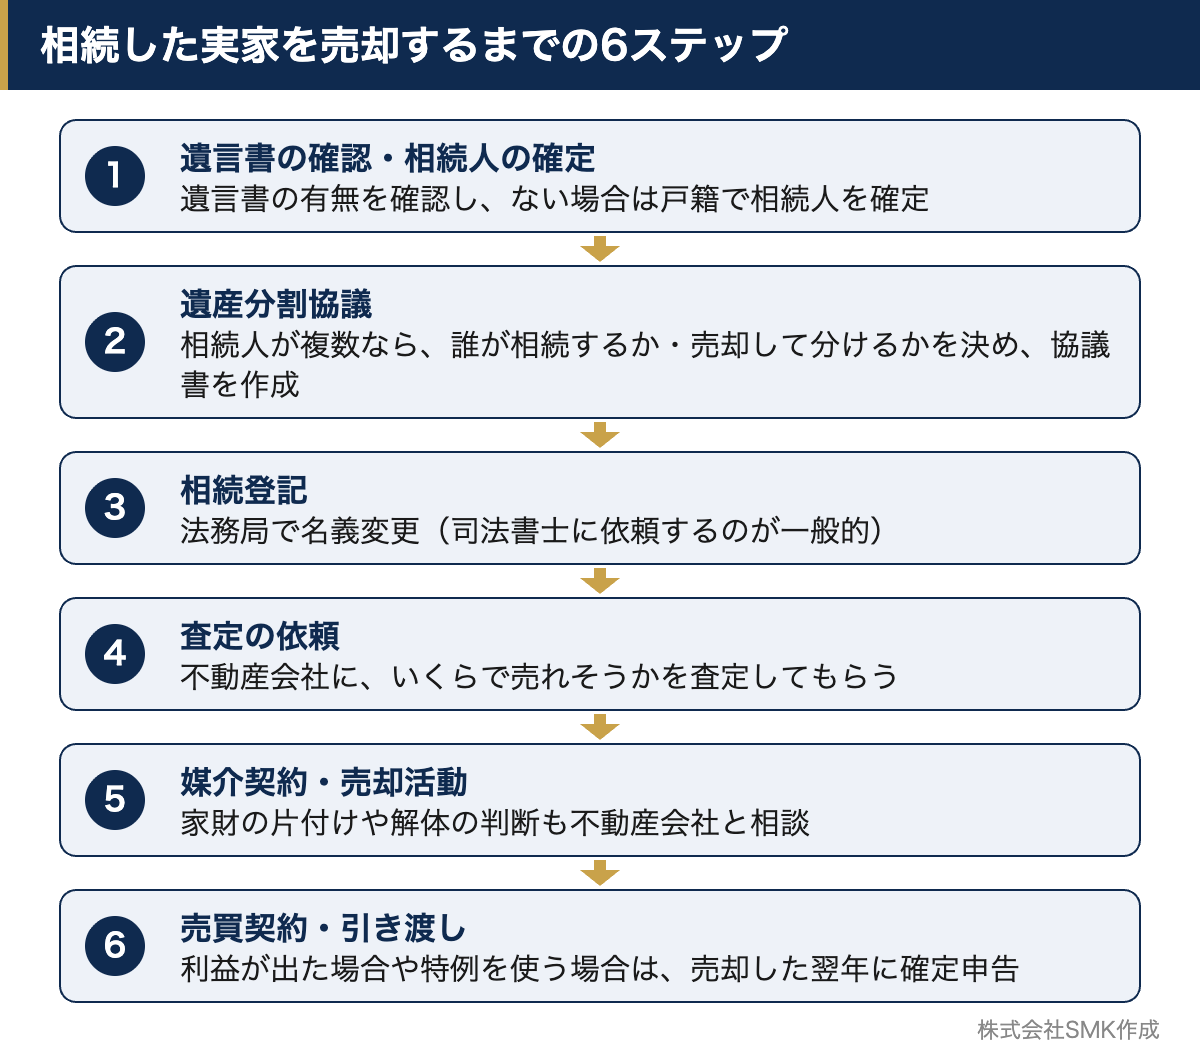
相続した実家を売却するまでの6ステップ
ステップ1:遺言書の有無を確認し、相続人を確定する
最初に、遺言書があるかどうかを確認します。遺言書がない場合は、戸籍をたどって相続人が誰なのかを確定させます。ここで相続人の漏れがあると、後の手続きがすべてやり直しになるため、慎重に進めることが大切です。
ステップ2:遺産分割協議で「誰が相続するか」を決める
相続人が複数いる場合は、遺産分割協議で実家を誰が相続するのか、売却して代金を分けるのかを話し合います。合意した内容は遺産分割協議書にまとめ、相続人全員が署名・実印で押印します。
ステップ3:相続登記をする
遺産分割協議の内容にもとづいて、法務局で相続登記を行います。手続きは司法書士に依頼するのが一般的です。
ステップ4:不動産会社に査定を依頼する
実家がいくらで売れそうかを、不動産会社に査定してもらいます。相続人どうしで代金を分ける場合は、査定額が話し合いの基準にもなります。
ステップ5:媒介契約を結び、売却活動を始める
依頼する不動産会社を決めたら媒介契約を結び、売却活動を始めます。家財の片付けや、建物を残すか解体するかの判断も、このタイミングで不動産会社と相談しながら進めるとスムーズです。
ステップ6:売買契約・引き渡し、翌年に確定申告
買主が見つかったら売買契約を結び、残代金の受け取りと同時に引き渡しを行います。売却によって利益(譲渡所得)が出た場合や、税金の特例を使う場合は、売却した翌年に確定申告が必要です。
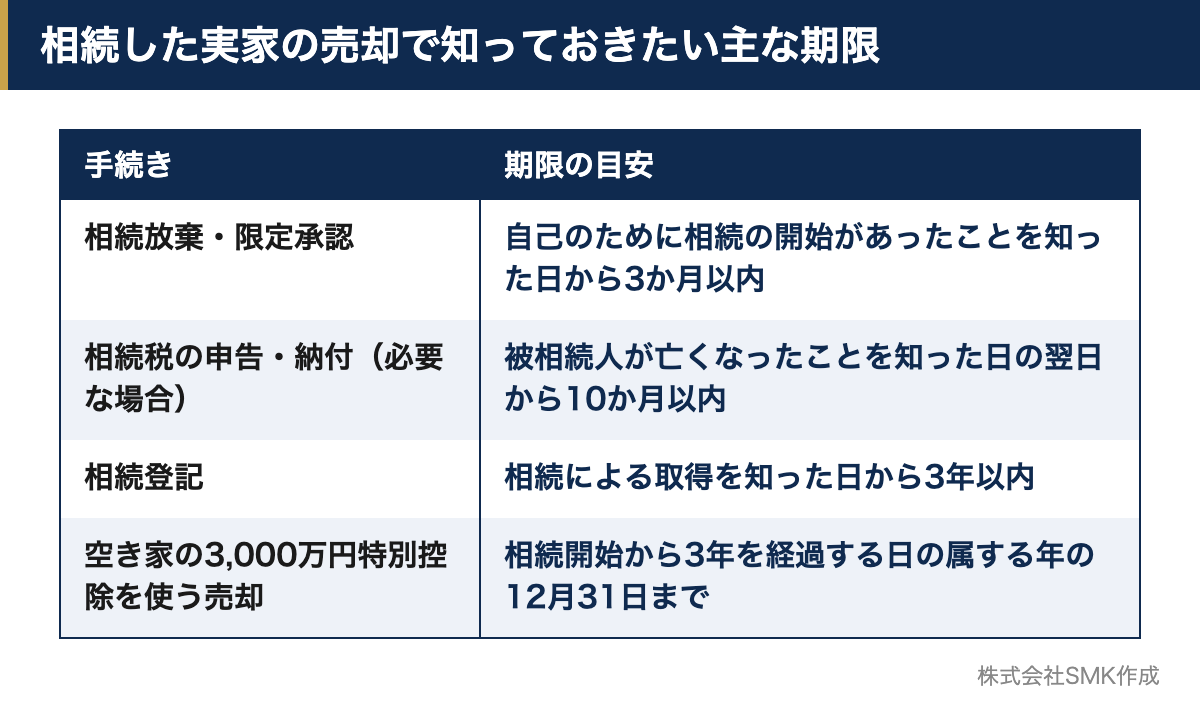
知っておきたい主な期限
| 手続き | 期限の目安 |
|---|---|
| 相続放棄・限定承認 | 自己のために相続の開始があったことを知った日から3か月以内 |
| 相続税の申告・納付(必要な場合) | 被相続人が亡くなったことを知った日の翌日から10か月以内 |
| 相続登記 | 相続による取得を知った日から3年以内 |
| 空き家の3,000万円特別控除を使う売却 | 相続開始から3年を経過する日の属する年の12月31日まで |
特に税金の特例には期限があるため、「落ち着いてから考えよう」と先延ばしにしているうちに使えなくなってしまうケースもあります。早めのご相談をおすすめします。
売却時の税金と「空き家の3,000万円特別控除」
相続した不動産を売却して利益が出ると、その利益(譲渡所得)に所得税・住民税がかかります。ただし、一定の条件を満たすと、譲渡所得から最大3,000万円を差し引ける特例(被相続人の居住用財産〈空き家〉を売ったときの特例)を使える場合があります。
主な条件は次のとおりです。
- 亡くなった方が一人で住んでいた家であること(一定の場合、老人ホーム等に入所していたケースも対象)
- 昭和56年(1981年)5月31日以前に建築された建物であること
- マンションなどの区分所有建物ではないこと
- 相続から売却までの間、事業・貸付・居住に使っていないこと
- 売却代金が1億円以下であること
- 2027年(令和9年)12月31日までの売却であること
- 耐震基準を満たすリフォームをするか、建物を取り壊して売ること(2024年以降は、売却した翌年2月15日までに買主側でリフォーム・解体する場合も対象)
なお、2024年1月1日以降の売却で、その家と土地を相続した相続人が3人以上の場合、控除額は1人あたり2,000万円までとなります。
東大阪市には昭和の時代に建てられた木造住宅が多く、この特例の対象になる可能性のあるご実家も少なくありません。ただし、細かい条件や必要書類があるため、実際に使えるかどうかは税理士とあわせて確認することが大切です。また、この特例を受けるには、一定の書類を添えて確定申告をする必要があります。
相続した実家を「共有名義」のまま放置するリスク
「とりあえず兄弟で共有名義にしておく」という選択は、後々のトラブルの原因になりがちです。共有名義の不動産を売るには共有者全員の同意が必要で、次の相続が起きると共有者がさらに増え、話し合いがますます難しくなります。売却や活用の方針は、できるだけ相続人がそろっているうちに決めておくのが理想です。
あわせて読みたい
相続不動産のご相談は株式会社SMKへ
株式会社SMKは、大阪市・東大阪市を中心に不動産の売買仲介を行っています。顧問弁護士・税理士をはじめとする専門家と連携し、相続登記や遺産分割、税金の特例の確認まで、相続不動産の売却をサポートいたします。また、中華圏の富裕層ネットワークを活かした購入希望者のご紹介も可能です。
「売るかどうかまだ決めていない」「まず何から始めればいいか知りたい」という段階でも、お気軽にご相談ください。
株式会社SMK
〒577-0056 大阪府東大阪市長堂2-4-18 トーアビル301(近鉄「布施駅」より徒歩4分)
TEL:06-4307-4799 営業時間:9:00~22:00
お問い合わせフォームはこちら
※本記事は2026年10月時点の制度にもとづく一般的な情報です。税金の特例の適用可否など個別のケースについては、税理士等の専門家にご確認ください。