「子どもが独立したので、今の家を売って住み替えたい」「引っ越したあと空いたままの前の家を売りたい」。東大阪市や大阪市でも、こうしたマイホームの売却のご相談をよくいただきます。そのとき多くの方が気にされるのが「売ったら税金はどのくらいかかるのか」という点です。
自分が住んでいる家(マイホーム)を売ったときには、条件を満たせば売却の利益から3,000万円まで差し引ける「3,000万円の特別控除」という特例があります。ただし、売る時期や売る相手、住宅ローン控除との関係などによっては使えないこともあります。この記事では、国税庁の情報をもとに、特例の内容と注意点をできるだけやさしく整理しました。
そもそも「売却の利益」とは?
家や土地を売って得た利益は「譲渡所得(じょうとしょとく)」と呼ばれ、税金の対象になります。売った金額がそのまま利益になるわけではなく、次のように計算します。
譲渡所得 = 売った金額 -(取得費 + 譲渡費用)
- 取得費:その家や土地を買ったときの代金や手数料など(建物は、持っていた期間に応じて価値が減った分を差し引いて計算します)
- 譲渡費用:売るためにかかった仲介手数料など
マイホームを売った場合で条件を満たせば、この譲渡所得から、さらに3,000万円まで差し引くことができます。これが「居住用財産を譲渡した場合の3,000万円の特別控除の特例」です。家を持っていた期間の長さに関係なく使えるのが特徴です。
対象になる家と土地
特例の対象になるのは、主に次のような家や土地です。
- 今住んでいる家
- 以前住んでいた家(住まなくなった日から3年を経過する日の属する年の12月31日までに売る場合に限ります)
- 上の家と一緒に売る敷地や借地権
- 上の家を取り壊したあとの敷地(条件があります。下の表をご覧ください)
- 災害で家がなくなった場合のその敷地(災害があった日から3年を経過する日の属する年の12月31日までに売る場合など)
マイホームを2つ以上持っている場合は、主として住んでいた家だけが対象です。
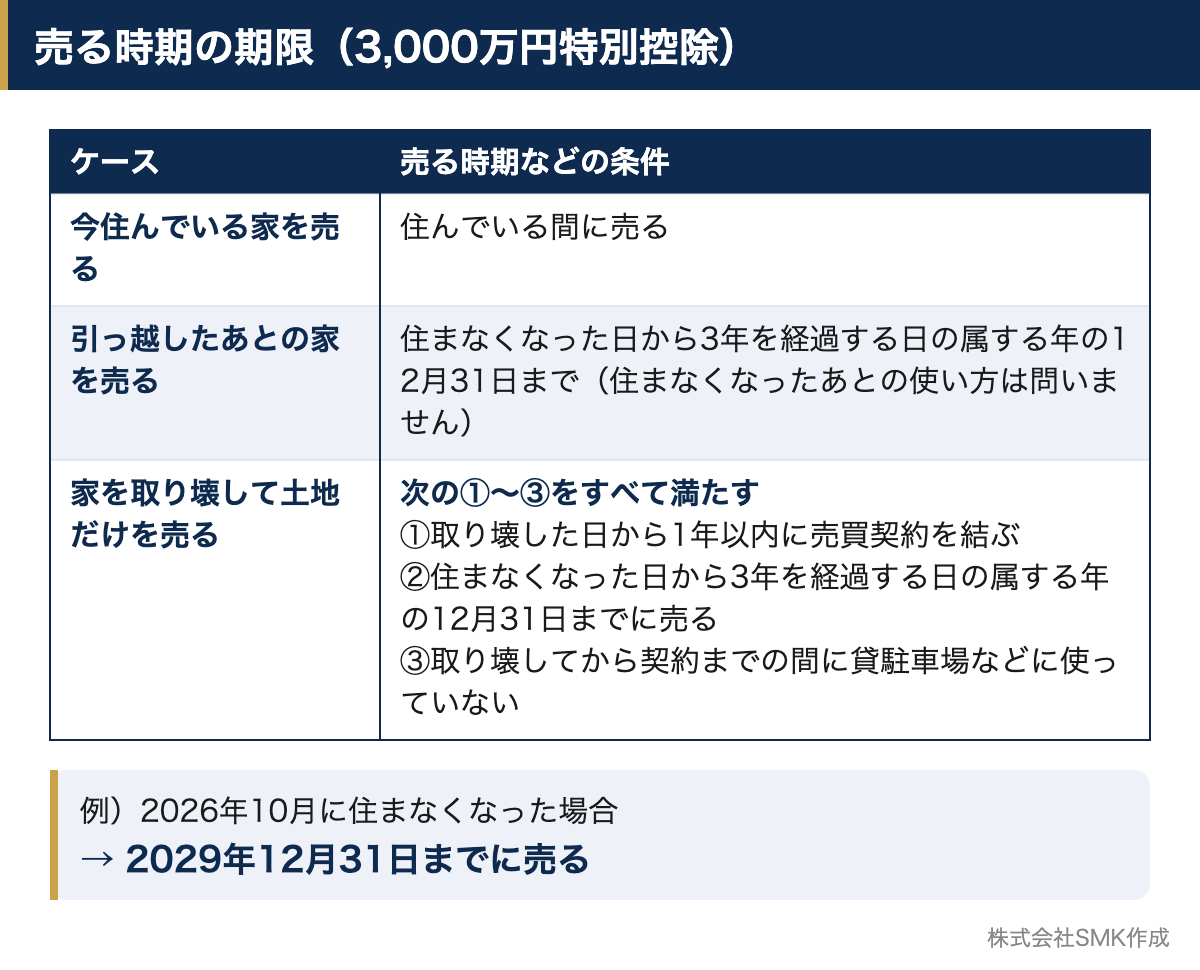
売る時期の期限
| ケース | 売る時期などの条件 |
|---|---|
| 今住んでいる家を売る | 住んでいる間に売る |
| 引っ越したあとの家を売る | 住まなくなった日から3年を経過する日の属する年の12月31日まで(住まなくなったあとの使い方は問いません) |
| 家を取り壊して土地だけを売る | 取り壊した日から1年以内に売買契約を結び、かつ、住まなくなった日から3年を経過する日の属する年の12月31日までに売ること。取り壊してから契約するまでの間に、貸駐車場などに使っていないこと |
たとえば2026年10月に引っ越して住まなくなった場合、3年を経過する日は2029年10月なので、その年の12月31日、つまり2029年12月31日までに売ることが条件になります。「いつか売ろう」と空き家のままにしていると期限を過ぎてしまうことがあるので、早めに計画を立てることが大切です。
特例が使えない主なケース
次のような場合は、この特例を受けられません。
- 売った相手が、親子や夫婦など特別の関係がある人の場合(生計を一にする親族、売ったあとに一緒に住む親族、内縁関係の人、特殊な関係のある法人なども含まれます)
- 売った年の前年・前々年に、すでにこの特例(相続した空き家に関する特例を除きます)や、マイホームを売って損が出たときの損益通算・繰越控除の特例(買換えの場合や住宅ローンが残る場合の特例)を受けている場合
- 売った年・前年・前々年に、マイホームの買換えや交換の特例を受けている場合
- 売った家や土地について、収用などの場合の特別控除など、ほかの特例を受けている場合
- この特例を受けることだけが目的で住んだと認められる家や、新築工事中の仮住まいなど一時的に住んだ家
- 別荘など、主に趣味や保養のために持っている家
住み替えの方は「住宅ローン控除」との関係に注意
家を売って新しい家を買う「住み替え」の場合、特に気をつけたいのが住宅ローン控除(住宅借入金等特別控除)との関係です。
- 新しい家に住み始めた年、その前年・前々年に3,000万円の特別控除を受けると、新しい家で住宅ローン控除を受けられません。
- 新しい家に住み始めた年の翌年から3年目までの間に、新しい家以外の資産(以前の家など)を売って3,000万円の特別控除を受けた場合も、住宅ローン控除は受けられません。
どちらの制度を使うほうがよいかは、売却の利益の額やローンの額などによって変わります。売る前・買う前の段階で、税理士に試算してもらうと安心です。
所有期間が10年を超える場合の軽減税率
売った年の1月1日の時点で、売った家と土地の所有期間がともに10年を超えているなど一定の条件を満たす場合は、税率が低くなる「軽減税率の特例」を3,000万円の特別控除とあわせて受けられる場合があります。
特例を受けるための手続き
この特例は、自動的に適用されるものではありません。売った年の翌年に、一定の書類を添えて税務署へ確定申告をする必要があります。
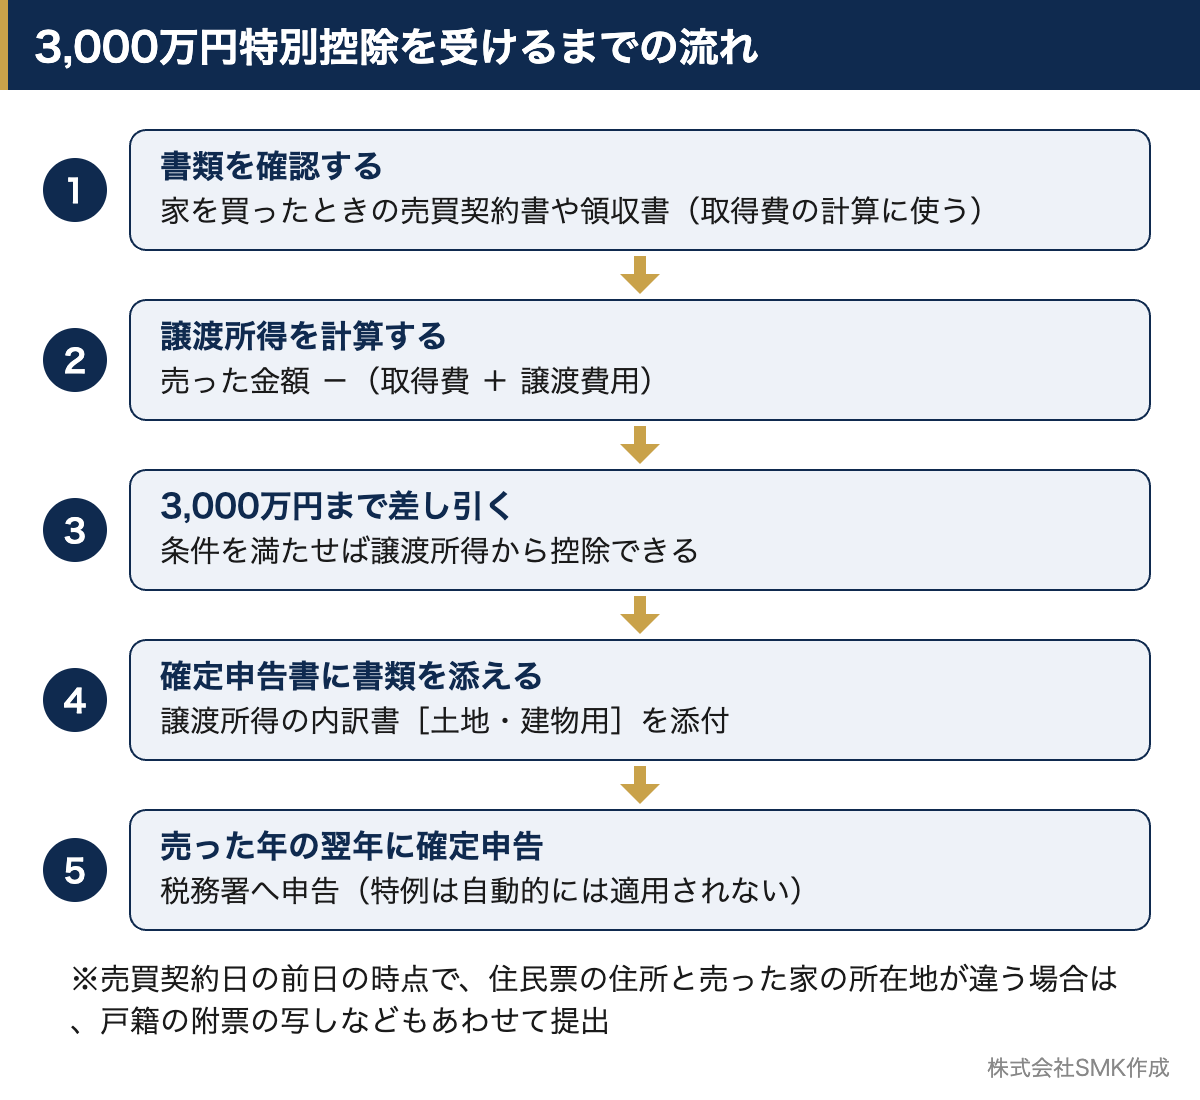
- 確定申告書に「譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]」を添付します。
- 売買契約日の前日の時点で、住民票の住所と売った家の所在地が違う場合は、戸籍の附票の写しなど、その家に住んでいたことがわかる書類もあわせて提出します。
取得費を計算するときには、家を買ったときの売買契約書や領収書が大切な資料になります。売却を考え始めたら、まずはこうした書類がそろっているか確認しておきましょう。
あわせて読みたい
- 東大阪の不動産売却の税金|5年ルール・取得費5%・相続の注意点
- 中古住宅の住宅ローン控除2026|東大阪・大阪で買う前の要件チェック
- 東大阪市で相続した実家を売却する流れ|手続き・期限・税金の特例をわかりやすく解説
ご相談は株式会社SMKへ
株式会社SMKは、大阪市・東大阪市を中心に不動産の売買仲介を行っています。マイホームの売却や住み替えでは、「いつまでに売ればよいか」「どの順番で進めればよいか」といった段取りがとても大切です。SMKでは、売却活動のお手伝いはもちろん、税金や法律に関わるご相談については顧問弁護士・税理士をはじめとする専門家と連携してサポートいたします(税務申告は税理士、法律相談は弁護士が担当します)。
また、中華圏の富裕層ネットワークを活かした国際的なお取引にも対応しております。「まずは売却価格の目安を知りたい」「住み替えのスケジュールを相談したい」といった段階でも、お気軽にご相談ください。
株式会社SMK
〒577-0056 大阪府東大阪市長堂2-4-18 トーアビル301(近鉄「布施駅」より徒歩4分)
TEL:06-4307-4799 営業時間:9:00~22:00
お問い合わせフォームはこちら
※本記事は2026年10月時点の制度にもとづく一般的な情報です。個別のケースについては、税理士等の専門家にご確認ください。