「海外に住んでいる家族の名義で、大阪にマンションを買いたい」「中国・台湾・香港にお住まいの方に、東大阪の土地を売ることになった」。こうしたご相談が増えるなかで、ぜひ知っておいていただきたいのが、外為法(外国為替及び外国貿易法)にもとづく「不動産取得の報告」です。
この報告のルールは、2026年4月1日から変わりました。以前は報告がいらなかったケースでも、今は報告が必要になることがあります。この記事では、海外にお住まいの方が日本の不動産を買うときの報告の考え方と、取引の相手が海外にお住まいの場合に気をつけたい税金の点を、できるだけやさしくご説明します。
1. まず確認したい「非居住者」とは
この報告が必要になるのは、「非居住者」が日本の不動産を取得したときです。ここでいう非居住者は、国籍ではなく、どこに住んでいるかで考えます。財務省のよくある質問(FAQ)では、外国人の方について、次のように説明されています。
- 外国人の方は、原則として、日本に住所や居所がない(=非居住者)と扱われます。
- ただし、日本国内の事務所に勤めている方や、日本に入国してから6か月以上たった方は、日本に住所や居所がある(=居住者)と扱われます。
つまり、同じ外国籍の方でも、日本で働いて暮らしている方と、海外に住んだまま日本の不動産を買う方とでは、扱いが変わります。ご自身がどちらにあたるか迷う場合は、取引の前に確認しておくと安心です。
2. 2026年4月1日から変わった報告のルール
非居住者が日本の不動産や、不動産に関する権利(借地権や賃借権など)を取得したときは、外為法にもとづいて報告が必要です。2026年4月1日以降の取得分から、主に次の点が変わりました。
| 項目 | 2026年3月31日までの取得 | 2026年4月1日以降の取得 |
|---|---|---|
| 報告が必要なもの | 投資目的などで取得した不動産など | 目的を問わず、取得した不動産など |
| 報告がいらないケース | 本人や親族などが住むためのもの、本人の事務所用のもの、非営利の業務用のもの、ほかの非居住者から取得したもの | 本人や親族などが住むため、本人の事務所用、非営利の業務用の「不動産に関する権利」(借地権など) |
ポイントは2つです。
- 「ほかの非居住者から買った場合は報告不要」という扱いがなくなりました。
- 報告がいらないのは、住むためなどに取得する「借地権などの権利」に限られます。財務省のFAQでは、住むために借地権付きの建物を取得する場合でも、建物の部分は報告が必要と説明されています。土地や建物そのものを取得した場合は、住むための購入でも報告が必要になると考えておきましょう。
また、別荘やセカンドハウスは「住むため」にはあたらないとされています。
3. 報告の期限と出し方
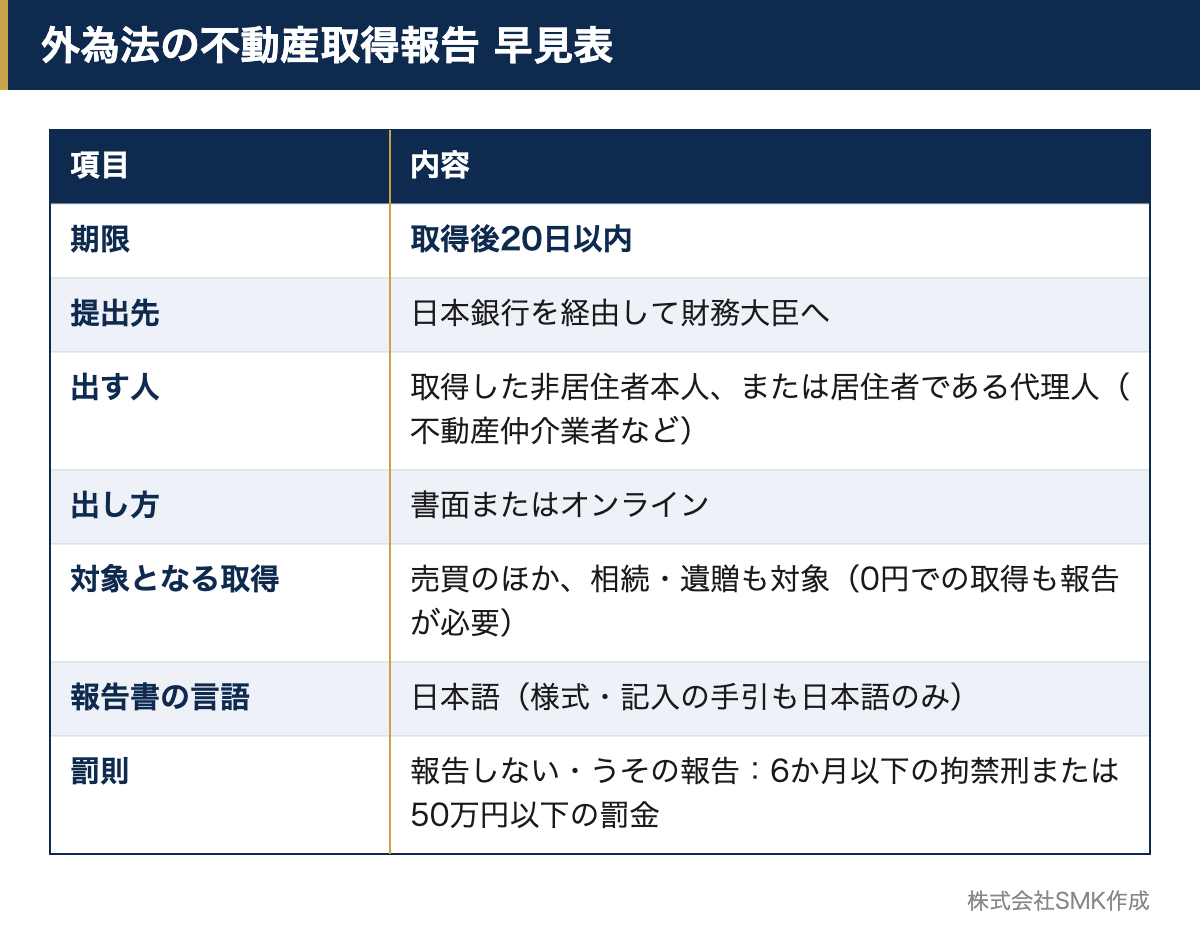
報告の基本的な流れは、次のとおりです。
| 項目 | 内容 |
|---|---|
| 期限 | 取得後20日以内 |
| 提出先 | 日本銀行を経由して財務大臣へ提出 |
| 出す人 | 取得した非居住者本人、または居住者である代理人(不動産仲介業者など) |
| 出し方 | 書面またはオンライン |
あわせて、次の点にもご注意ください。
- 売買だけでなく、相続や遺贈で取得した場合も報告の対象です。0円で取得した場合も報告が必要です。
- 報告書の様式と記入の手引は日本語のみで、報告書も日本語で書くことになっています。
- 報告をしなかったり、うその報告をしたりすると、外為法の罰則(6か月以下の拘禁刑または50万円以下の罰金)の対象になります。
- 期限を過ぎてしまった場合も、そのままにせず、すみやかに提出することとされています。その際は、報告書の欄外に遅れた理由を簡単に書き添えます。
海外にお住まいの方にとって、日本語の書類を20日以内にそろえるのは、思った以上に大変です。契約の前から、誰がいつ報告するかを決めておくことが大切です。
4. 海外に住む方から買うときは「源泉徴収」に注意
もうひとつ大切なのが税金の話です。非居住者や外国法人から日本国内の土地や建物(土地等)を買い、その代金を日本国内で支払う場合、買主が代金の一部を差し引いて税務署に納める「源泉徴収」が、原則として必要になります。
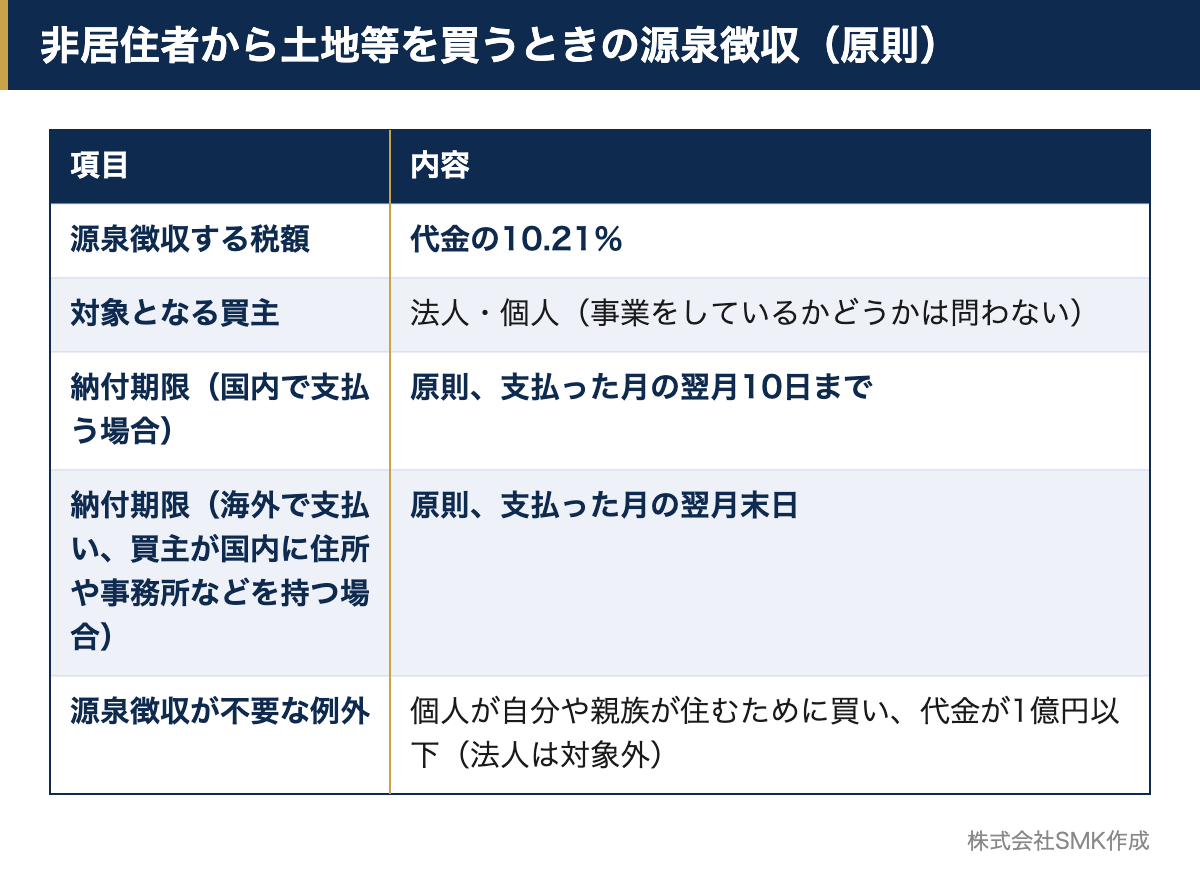
- 差し引く税金は、代金の10.21%です。
- 法人だけでなく、個人の買主も対象です(事業をしているかどうかは問いません)。
- 納める期限は、原則として、代金を支払った月の翌月10日までです。
- 海外で代金を支払う場合でも、買主が日本国内に住所や事務所などを持っているときは、源泉徴収が必要です(この場合の納付期限は、原則として支払った月の翌月末日です)。
ただし、個人が自分や親族が住むために買う場合で、代金が1億円以下のときは、源泉徴収は不要です。この例外は個人だけのもので、法人には使えません。
たとえば、海外にお住まいの売主から東大阪の収益アパートを買う場合や、会社として土地を買う場合などは、源泉徴収が必要になる場合があります。くわしい手続きは、税務署や税理士にご確認ください。
5. 日本に住む売主の方が知っておきたいこと
反対に、日本にお住まいの方が、海外にお住まいの方へ不動産を売る場合にも、確認しておきたい点があります。財務省のFAQでは、非居住者から支払いを受けた居住者は、1回に受け取る金額が3,000万円相当額をこえる場合、「支払等報告書」という別の報告が必要になると案内されています。
また、買主が非居住者であれば、原則として先ほどの取得の報告も必要です。売主・買主のどちらにどんな手続きがあるのかを、契約前に整理しておくと、引き渡しまでの流れがスムーズになります。
あわせて読みたい
- 住所変更登記の義務化とは?東大阪・大阪の不動産所有者向けに期限を解説
- 東大阪市の不動産相場レポート(2026年1〜3月)|土地・戸建て・中古マンションの取引価格
- 東大阪の不動産売却の税金|5年ルール・取得費5%・相続の注意点
6. ご相談は株式会社SMKへ
株式会社SMKは、大阪市・東大阪市を中心に不動産の売買仲介を行っています。中華圏の富裕層ネットワークを活かし、海外にお住まいの方との取引にも取り組んでいます。また、顧問弁護士・税理士をはじめとする専門家と連携してサポートしていますので、源泉徴収などの税務は税理士、登記は司法書士、法律の相談は弁護士と、それぞれの専門家におつなぎします。
「海外の家族の名義で買っても大丈夫?」「買主が海外の方だけど、何を準備すればいい?」など、まずはお気軽にご相談ください。
株式会社SMK
〒577-0056 大阪府東大阪市長堂2-4-18 トーアビル301(近鉄「布施駅」より徒歩4分)
TEL:06-4307-4799 営業時間:9:00~22:00
お問い合わせフォームはこちら
※本記事は2026年10月時点の制度にもとづく一般的な情報です。個別のケースについては、税理士等の専門家にご確認ください。